O que avaliar antes de comprar um imóvel para investimento: guia contábil
Comprar um imóvel para investimento é uma decisão estratégica que pode render frutos significativos a longo prazo. No entanto, para que esse sonho se materialize em lucros e não em dores de cabeça, é crucial saber o que avaliar antes de comprar um imóvel para investimento. Muitos se perdem na complexidade das leis, impostos e da própria dinâmica do mercado imobiliário, transformando uma oportunidade em um labirinto de burocracias e custos inesperados.
A falta de um planejamento contábil e fiscal adequado pode corroer a rentabilidade esperada, seja por tributos não previstos, custos de manutenção elevados ou uma valorização inferior à projetada. Este artigo foi cuidadosamente elaborado para desmistificar esse processo, oferecendo um guia contábil completo que o ajudará a tomar decisões informadas e a maximizar o retorno do seu investimento imobiliário. Para quem já busca apoio nesse tema, conhecer a nossa assessoria especializada pode ser o primeiro passo para garantir a segurança e a rentabilidade do seu capital.
O que avaliar antes de comprar um imóvel para investimento: Entendendo o cenário
Ao se aventurar no mercado imobiliário com foco em investimento, o primeiro passo é compreender o panorama geral e as variáveis que influenciam a rentabilidade. Não basta apenas gostar do imóvel; é preciso analisar sua viabilidade econômica sob uma perspectiva fria e calculista. Isso inclui desde a localização e o potencial de valorização até os custos envolvidos na aquisição e manutenção. A grande questão é, portanto, o que avaliar antes de comprar um imóvel para investimento para assegurar que cada centavo aplicado traga o retorno esperado.
O mercado imobiliário brasileiro, apesar das flutuações, historicamente se mostra um refúgio de valor e uma fonte de renda passiva. Dados do IBGE, por exemplo, frequentemente apontam para o crescimento do setor da construção civil e para a valorização de imóveis em grandes centros urbanos, o que reforça o potencial de investimento. No entanto, essa valorização não é homogênea. É fundamental pesquisar o histórico de valorização da região, a demanda por aluguel e a infraestrutura local, como transporte, comércio e serviços. Um imóvel em uma área em desenvolvimento, com projetos de urbanização ou expansão de transporte público, tende a ter um potencial de valorização maior.
Além disso, é crucial considerar o tipo de imóvel. Apartamentos, casas, imóveis comerciais ou terrenos têm perfis de risco e retorno distintos. Apartamentos, por exemplo, costumam ter maior liquidez no mercado de locação em grandes cidades, enquanto terrenos podem oferecer um potencial de valorização a longo prazo para construção ou revenda. A análise do fluxo de caixa esperado, ou seja, a diferença entre o aluguel projetado e os custos mensais (condomínio, IPTU, seguro), é um pilar dessa avaliação. Para quem busca imóveis prontos no Rio de Janeiro e deseja agilidade no processo, temos um guia completo sobre como se mudar em até 10 dias, que pode complementar sua pesquisa sobre a dinâmica do mercado local.
Por que é crucial saber o que avaliar antes de comprar um imóvel para investimento para seu planejamento contábil
Para um investidor nacional, entender o que avaliar antes de comprar um imóvel para investimento sob a ótica contábil é mais do que uma boa prática; é uma necessidade estratégica. A ausência de um planejamento fiscal e contábil robusto pode transformar um investimento promissor em uma fonte de despesas inesperadas e tributos não previstos, impactando diretamente a rentabilidade líquida.
No Brasil, a compra e venda de imóveis, bem como a geração de renda por aluguéis, estão sujeitas a uma série de obrigações tributárias. O Imposto de Renda sobre o ganho de capital na venda, o IPTU anual, o ITBI na aquisição e o Imposto de Renda sobre os aluguéis recebidos são apenas alguns exemplos. A Lei nº 7.713/88, por exemplo, estabelece as alíquotas progressivas para o Imposto de Renda sobre os rendimentos de aluguel, o que exige um cálculo preciso para projetar o retorno real do investimento. Sem esse entendimento prévio, o investidor pode subestimar os custos e superestimar os lucros.
Um planejamento contábil eficaz permite identificar oportunidades de economia fiscal, como a dedução de despesas de manutenção e melhorias do imóvel no cálculo do Imposto de Renda sobre o aluguel, ou a isenção de ganho de capital na venda de um imóvel residencial para aquisição de outro em determinado prazo, conforme previsto na legislação. Além disso, a escolha do regime tributário adequado (Pessoa Física ou Jurídica) pode fazer uma diferença substancial na carga tributária total. Por exemplo, a constituição de uma holding patrimonial pode, em certos casos, otimizar a gestão e a sucessão dos bens, além de reduzir a carga tributária sobre aluguéis e ganhos de capital.
Ignorar esses aspectos é como navegar sem bússola. A falta de conhecimento sobre a documentação necessária, as certidões exigidas e os custos cartorários pode atrasar o processo e gerar multas. Um contador especializado no mercado imobiliário atua como um parceiro estratégico, auxiliando na projeção de custos e receitas, na conformidade fiscal e na identificação das melhores estruturas para maximizar o retorno do investimento, protegendo o patrimônio do investidor.
Passo a passo: como funciona na prática a avaliação contábil do imóvel para investimento
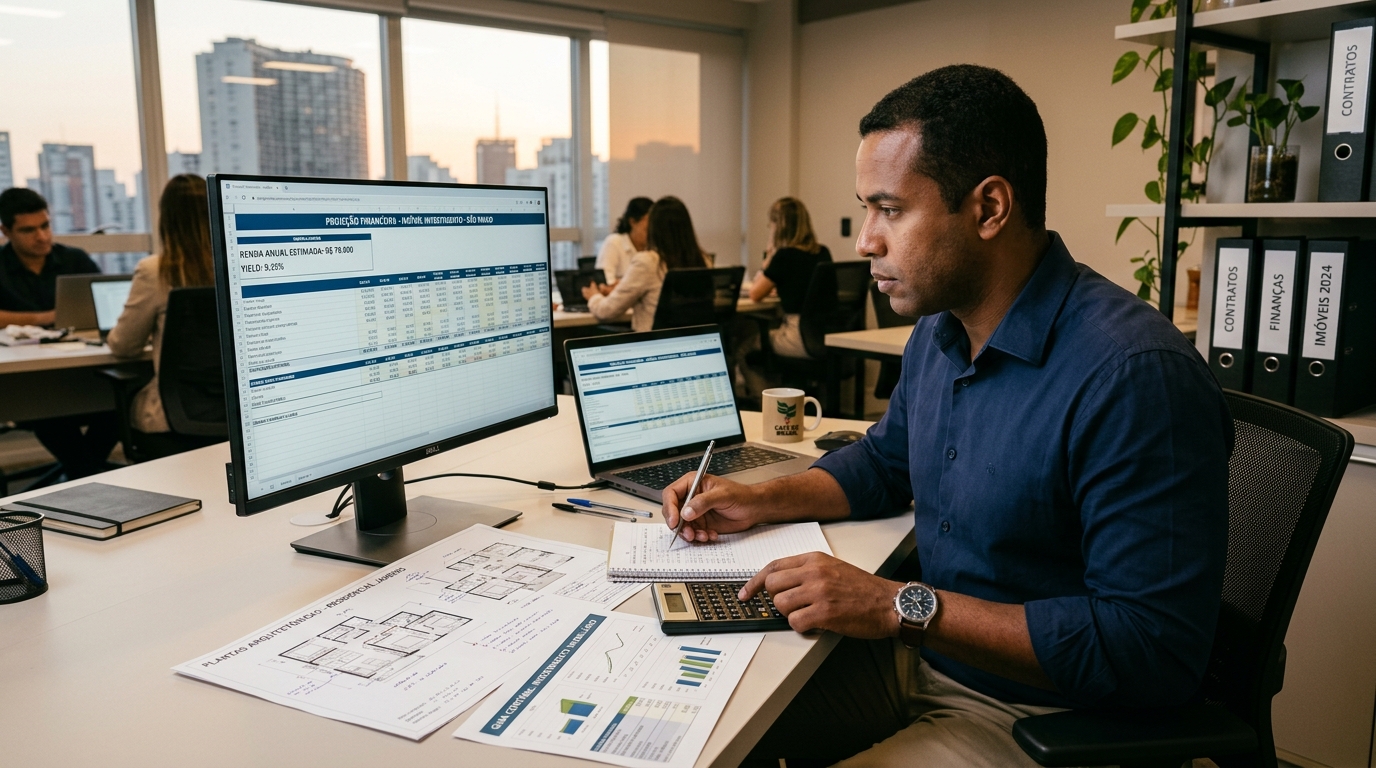
A decisão de investir em um imóvel exige uma análise meticulosa, especialmente no que tange aos aspectos contábeis e financeiros. Para entender o que avaliar antes de comprar um imóvel para investimento, é fundamental seguir um roteiro que minimize riscos e otimize a rentabilidade. Este passo a passo prático detalha as etapas cruciais para um investidor nacional.
1. Análise da viabilidade econômica e financeira
O primeiro passo é mergulhar nos números. Isso envolve projetar o fluxo de caixa do investimento, considerando não apenas a receita potencial de aluguel, mas também todos os custos diretos e indiretos. Calcule o valor de aquisição, incluindo o ITBI (Imposto sobre a Transmissão de Bens Imóveis), taxas de registro em cartório e eventuais honorários de corretagem. Em seguida, estime os custos mensais: condomínio, IPTU, seguro obrigatório, despesas de manutenção e uma reserva para vacância ou reformas inesperadas. A taxa de retorno esperada (cap rate) e o payback do investimento são métricas essenciais aqui.
Considere também as opções de financiamento. Uma simulação de financiamento no RJ, por exemplo, pode revelar a real capacidade de pagamento das parcelas e o impacto dos juros no custo total do imóvel. É vital comparar diferentes cenários de financiamento para encontrar a opção mais vantajosa, sempre com a máxima transparência sobre os encargos totais. Isso inclui juros, taxas administrativas e custos de seguros embutidos. Uma análise robusta permite visualizar o investimento a longo prazo e evitar surpresas financeiras.
2. Due Diligence fiscal e legal do imóvel
A due diligence é a etapa de verificação de toda a documentação do imóvel e do vendedor. Isso garante que não há pendências legais, dívidas ou restrições que possam comprometer a transação ou o uso futuro do bem. Solicite a matrícula atualizada do imóvel no Cartório de Registro de Imóveis para verificar a titularidade, histórico de proprietários, averbações de reformas, hipotecas, penhoras ou outras ônus. Peça também as certidões negativas de débitos de IPTU, condomínio e eventuais ações judiciais envolvendo o imóvel ou o vendedor.
No que diz respeito ao vendedor, é importante checar certidões negativas de débitos federais, estaduais e municipais, além de processos cíveis e trabalhistas. A ausência dessas certidões pode indicar riscos que, se não identificados a tempo, podem gerar problemas futuros, como a perda do imóvel em caso de dívidas do antigo proprietário. Este é um dos pontos mais críticos para saber o que avaliar antes de comprar um imóvel para investimento, pois protege o investidor de adquirir um passivo disfarçado de ativo.
3. Planejamento tributário e sucessório
A estrutura tributária do investimento imobiliário é complexa e exige planejamento. Avalie se a aquisição será feita como Pessoa Física ou Pessoa Jurídica. A depender do volume de imóveis e da estratégia de longo prazo (aluguel, compra e venda), a constituição de uma empresa, como uma holding patrimonial, pode oferecer vantagens fiscais significativas na gestão dos bens e na sucessão. Por exemplo, os rendimentos de aluguel podem ter alíquotas menores em regimes como o Lucro Presumido, e a transmissão de bens em caso de herança pode ser simplificada e ter custos reduzidos.
Considere também o impacto do Imposto de Renda sobre o ganho de capital na venda futura do imóvel. Existem isenções e regimes especiais que podem ser aplicados, como a isenção para imóveis de até R$ 440 mil, desde que seja o único imóvel do proprietário e não tenha sido vendido outro imóvel nos últimos cinco anos, ou a isenção na venda para aquisição de outro imóvel residencial no prazo de 180 dias. Entender essas nuances é fundamental para maximizar o retorno líquido do seu investimento e para quem busca mais espaço e conforto, um apartamento 3 quartos no RJ pode ser uma excelente opção, tanto para moradia quanto para investimento, com potencial de valorização e aluguel.
Perguntas Frequentes sobre o que avaliar antes de comprar um imóvel para investimento
Quais são os principais impostos e taxas ao comprar um imóvel para investimento no Brasil?
Ao investir em imóveis no Brasil, é fundamental estar ciente dos custos tributários envolvidos. Na aquisição, o principal imposto é o ITBI (Imposto sobre a Transmissão de Bens Imóveis), que varia de município para município, geralmente entre 2% e 4% do valor venal ou de mercado do imóvel, o que for maior. Além disso, há as taxas de registro no Cartório de Registro de Imóveis, que também variam conforme o estado e o valor do imóvel. Anualmente, o investidor arcará com o IPTU (Imposto Predial e Territorial Urbano) e, se o imóvel gerar renda de aluguel, deverá recolher Imposto de Renda sobre essa receita, seguindo a tabela progressiva da Pessoa Física ou as alíquotas do regime tributário da Pessoa Jurídica, se for o caso. Ao vender o imóvel com lucro, incidirá o Imposto de Renda sobre o Ganho de Capital, com alíquotas a partir de 15%, podendo haver isenções em situações específicas.
Como a localização do imóvel impacta a rentabilidade do investimento?
A localização é, sem dúvida, um dos fatores mais críticos para a rentabilidade de um imóvel de investimento. Uma boa localização não apenas atrai inquilinos mais rapidamente, reduzindo o tempo de vacância, mas também tende a valorizar o imóvel ao longo do tempo. Áreas com boa infraestrutura (transporte público, escolas, hospitais, comércio), segurança e planos de desenvolvimento urbano costumam ter maior demanda e potencial de valorização. Por outro lado, regiões com pouca infraestrutura, alta criminalidade ou sem perspectiva de crescimento podem resultar em baixa rentabilidade, dificuldade para alugar e desvalorização. É crucial pesquisar o histórico de valorização da área, a taxa de ocupação de imóveis similares e os projetos futuros para a região antes de tomar a decisão de o que avaliar antes de comprar um imóvel para investimento.
Quais são os riscos mais comuns ao investir em imóveis e como mitigá-los?
Investir em imóveis, como qualquer investimento, possui riscos que precisam ser gerenciados. Um dos principais é a vacância, ou seja, o período em que o imóvel fica desocupado, gerando custos sem receita. Para mitigar isso, invista em imóveis com alta demanda de aluguel e mantenha-o em boas condições. Outro risco é a desvalorização do imóvel, causada por fatores econômicos, mudanças na região ou deterioração. A diversificação da carteira e a manutenção preventiva podem ajudar. Inadimplência do inquilino é uma preocupação real, que pode ser reduzida com uma análise de crédito rigorosa, seguro-fiança ou fiador. Por fim, os custos inesperados com manutenção ou impostos podem corroer a rentabilidade; ter uma reserva de emergência e um planejamento contábil detalhado é essencial para proteger seu capital ao saber o que avaliar antes de comprar um imóvel para investimento.
É mais vantajoso comprar um imóvel para alugar ou para revender?
A decisão entre comprar um imóvel para alugar (geração de renda passiva) ou para revender (ganho de capital) depende dos seus objetivos financeiros e do seu perfil de investidor. O aluguel oferece um fluxo de renda constante, o que pode ser interessante para quem busca complementar a aposentadoria ou ter uma fonte de renda previsível. No entanto, exige gestão ativa e lida com riscos como vacância e inadimplência. A revenda, por outro lado, busca o lucro através da valorização do imóvel, o que pode ser mais rápido, mas também mais volátil, dependendo das condições do mercado. Muitos investidores optam por uma estratégia híbrida, alugando o imóvel por um tempo e vendendo-o quando o mercado estiver favorável para um bom ganho de capital. A escolha ideal de o que avaliar antes de comprar um imóvel para investimento deve ser alinhada com seu horizonte de investimento e tolerância ao risco.
Conclusão
Compreender o que avaliar antes de comprar um imóvel para investimento é a base para uma jornada bem-sucedida no mercado imobiliário. Desde a análise da viabilidade econômica e a due diligence fiscal e legal até o planejamento tributário e sucessório, cada etapa é crucial para garantir a segurança e a rentabilidade do seu capital. Ignorar esses aspectos pode transformar um sonho de investimento em um pesadelo financeiro, com custos inesperados e tributos que corroem os lucros.
A complexidade das leis brasileiras e a dinâmica do mercado exigem um olhar profissional e estratégico. Não se trata apenas de encontrar um bom imóvel, mas de estruturar o investimento de forma inteligente, minimizando riscos e maximizando retornos. Para isso, conte com o suporte de especialistas que podem guiar você por todo o processo, garantindo que suas decisões sejam embasadas e suas projeções, realistas. Para isso, conheça a nossa assessoria especializada, um recurso indispensável para otimizar seus investimentos e garantir que cada passo seja dado com segurança e inteligência contábil.